Właściciel domu ma obowiązek co najmniej raz na 5 lat zlecić kontrolę, w której bada się instalację elektryczną i piorunochronną (art. 62 ust. 1 pkt 2 Prawa budowlanego). Dom jednorodzinny nie jest z niej zwolniony. Zakres przeglądu, terminy i kary opisujemy w artykule przegląd instalacji elektrycznej co 5 lat. Tutaj tylko to, co z tym obowiązkiem robi ubezpieczyciel.
Czy do ubezpieczenia domu trzeba mieć protokół z pomiarów elektrycznych?
Przy zakupie polisy nie. W żadnym z 10 OWU z zestawienia niżej nie ma wymogu okazania protokołu przy zawarciu umowy. LINK4 pisze to wprost na swoim blogu: protokołu nie trzeba przedstawiać przy zawieraniu umowy (LINK4, 25.06.2024).
Ważne są za to pytania we wniosku. Jeśli ubezpieczyciel zapyta o przeglądy albo stan instalacji, trzeba odpowiedzieć zgodnie z prawdą. Za skutki okoliczności podanych nieprawdziwie albo zatajonych ubezpieczyciel nie odpowiada (art. 815 § 1 i 3 Kodeksu cywilnego). Obowiązek dotyczy tylko okoliczności, o które ubezpieczyciel pytał. Jeśli któreś pytanie zostało bez odpowiedzi, a ubezpieczyciel i tak zawarł umowę, pominięte okoliczności uważa się za nieistotne (art. 815 § 1). Kopię wniosku warto zachować.
Protokół zaczyna mieć znaczenie, gdy coś się stanie. OWU każą przestrzegać prawa budowlanego i robić wymagane przeglądy (np. ERGO 7 § 27 pkt 2, InterRisk § 12 ust. 4 pkt 4), a Allianz pisze wprost, że mienie ma mieć „aktualne przeglądy techniczne” (pkt 86.1). Po pożarze albo przepięciu likwidator może zapytać, kiedy była ostatnia kontrola i co z niej wyszło.
Co piszą ubezpieczyciele w OWU o braku przeglądu instalacji elektrycznej?
Zestawienie aktualnych wersji OWU ubezpieczeń domu, sprawdzonych w PDF 15 października 2026 r. Zapisy Warty, PZU, ERGO Hestii i InterRisk sprawdziliśmy ponownie 26 października 2026 r., wtedy doszedł też Link4. Kolumna „Co to znaczy” to nasze streszczenie zapisu, nie porada prawna. Wiąże wersja OWU podana w polisie.
| Ubezpieczenie i wersja OWU | Zapis | Co to znaczy przy braku przeglądu | Wiek domu | Limit |
|---|---|---|---|---|
| Warta Dom C7177, od 17.05.2026 | § 8 ust. 1 pkt 6: wyłączenie za naruszenie prawa budowlanego „nie dotyczy szkód, które powstały w następstwie niewykonania okresowych kontroli przeglądów technicznych: instalacji gazowej, instalacji elektrycznej oraz przewodów kominowych” | brak przeglądu nie wyłącza ochrony | bez warunku | brak osobnego limitu w tym zapisie |
| Warta Dom Komfort C7187, od 17.05.2026 | § 9 ust. 1 pkt 6, to samo brzmienie | j.w. | bez warunku | brak osobnego limitu w tym zapisie |
| Generali „Z myślą o domu i rodzinie”, umowy od 13.02.2026 | § 25 ust. 2: przy braku okresowych przeglądów z prawa budowlanego Generali „wypłaci odszkodowanie do pełnej sumy ubezpieczenia, bez względu na wiek budynku” | płaci mimo braku przeglądu | bez warunku | suma ubezpieczenia |
| PZU Dom, uchwała UZ/218/2026 z 16.09.2026, od 1.10.2026 | § 6 ust. 2 pkt 1 lit. a: „Z uwzględnieniem § 9 ust. 7, § 10, § 46 ust. 5, PZU odpowiada również za szkody powstałe wskutek rażącego niedbalstwa ubezpieczonego, w szczególności w następstwie: 1) niewykonania obowiązkowego: a) okresowego przeglądu technicznego przewodów kominowych, instalacji gazowej, instalacji elektrycznej”; § 9 ust. 7 pkt 1: przy rażącym niedbalstwie wyłączenie za nieutrzymywanie mienia w należytym stanie technicznym, gdy miało to wpływ na wypadek | brak przeglądu nie wyłącza ochrony; osobna sprawa to zły stan instalacji, który doprowadził do szkody | bez warunku | brak osobnego limitu w tym zapisie (§ 46 ust. 5 dotyczy teraz niezamkniętych okien) |
| ERGO Hestia ERGO 7, C-E7-PK-01/26, od 5.01.2026 | § 29 ust. 1: odmowa w całości lub części przy winie umyślnej lub rażącym niedbalstwie, jeśli zaniedbanie miało wpływ na szkodę; § 29 ust. 2: wyjątek dla przeglądów | przy wpływie na szkodę płaci do limitu, jeśli dom spełnia warunek | dom do 50 lat albo w każdym wieku, jeśli w ostatnich 20 latach instalację wymieniono i był po wymianie przegląd „lub wymagane prawem pomiary” | „do wysokości 50% sumy ubezpieczenia domu” |
| Link4 Dom, OWU od 21.01.2026 | pkt 16 ppkt 5 (limity odpowiedzialności): Link4 odpowiada za szkody, „które powstały w związku z brakiem wykonania okresowych przeglądów”, wymaganych przez Prawo budowlane | płaci mimo braku przeglądu, do limitu, jeśli budynek spełnia warunek wieku | „wiek budynku nie przekracza 50 lat” | „do 150 000 zł” |
| Allianz Mój Dom, MD-O05 04/26, od 18.04.2026 | pkt 80.21: wyłączenie, „o ile miało to wpływ na powstanie szkody”, nie dotyczy domu lub mieszkania poniżej 40 lat; pkt 30.5: limit | odmowa możliwa tylko przy wpływie; młodszy dom dostaje wypłatę z limitem | mniej niż 40 lat w dniu szkody, licząc od pozwolenia na użytkowanie (gdy nie da się tego ustalić, od zamieszkania) | „nie więcej niż 100 000 złotych” |
| Compensa Rodzina IV, od 21.05.2026 | rozdz. II § 2 ust. 1 pkt 1 lit. f: wyłączenie mienia bez wymaganych przeglądów, „o ile miało to wpływ na powstanie lub rozmiar szkody”, z zastrzeżeniem domów do 40 lat | odmowa możliwa tylko przy wpływie; dom do 40 lat jest spod wyłączenia wyjęty | do 40 lat od pozwolenia na użytkowanie | brak osobnego limitu w tym zapisie |
| UNIQA „Twoje miejsce”, od 19.06.2026 | § 37 ust. 3: w All Risk UNIQA odpowiada „również w sytuacji braku aktualnego okresowego przeglądu technicznego budynku”; poza tym § 37 ust. 2 (rażące niedbalstwo, wypłata, gdy odpowiada ona „względom słuszności”) | wyjątek tylko w wariancie All Risk | do 40 lat na pierwszy dzień okresu ubezpieczenia | brak osobnego limitu w tym zapisie |
| InterRisk Dom Max, uchwała 01/20/01/2026 | § 12 ust. 4 pkt 4: obowiązek przeglądów instalacji, „które mogą być udokumentowane protokołem, paragonem, rachunkiem lub fakturą” | obowiązek jest, ale osobnego wyłączenia ani limitu za brak przeglądu w OWU nie znaleźliśmy; zostają ogólne zasady Kodeksu cywilnego | brak warunku w OWU | brak |
Na co zwrócić uwagę:
- Jednej zasady na rynku nie ma. Warta (oba produkty), Generali i PZU Dom od 1.10.2026 płacą mimo braku przeglądu, PZU z wyjątkami z § 9 ust. 7. ERGO Hestia, Allianz i Compensa wyłączają ochronę tylko wtedy, gdy zaniedbanie wpłynęło na szkodę, i mają wyjątki dla młodszych domów, część z limitem. Link4 płaci do 150 000 zł, jeśli budynek ma do 50 lat.
- Wiek domu liczy się różnie. UNIQA patrzy na pierwszy dzień ochrony, Allianz na dzień szkody, a ERGO Hestia i Link4 podają sam próg 50 lat, bez dnia, na który się go liczy. PZU Dom od 1.10.2026 nie ma już warunku wieku. Dom, który ma 39 lat przy odnowieniu polisy, może przekroczyć próg w trakcie jej trwania.
- Liczy się wersja OWU. W poprzednich OWU PZU Dom UZ/221/2025 (dla umów zawartych przed 1.10.2026) odmowa była możliwa tylko wtedy, gdy brak przeglądu wpłynął na szkodę, a przy rażącym niedbalstwie PZU płacił za dom do 50 lat w dniu zawarcia umowy albo starszy po remoncie generalnym w ostatnich 20 latach, najwyżej 50% sumy ubezpieczenia. Wersja UZ/218/2026 od 1.10.2026 nie ma ani tego warunku, ani tego limitu. Starsza Warta Dom C7175 (umowy od 16.06.2024 do 21.06.2025) miała w tym miejscu limit 150 000 zł i warunek 40 lat. Allianz zmienił numerację wyłączenia z 79.21 na 80.21 w kwietniu 2026 r. Przy polisie odnawianej co roku warunki mogą się zmienić przy kolejnym odnowieniu. Wersja jest na polisie albo w dokumentach dołączonych do umowy.
- Assistance nie robi przeglądu za darmo. Warta, Generali, UNIQA i Compensa w pakietach assistance tylko organizują przegląd. UNIQA pisze wprost: „Koszt przeglądu okresowego ponosi wyłącznie” klient.
Co znaczy, że brak przeglądu „miał wpływ na szkodę”?
To pytanie o przyczynę. Ubezpieczyciel, który chce skorzystać z wyłączenia, musi połączyć brak przeglądu z tym, co się stało, i to on ma to udowodnić. Sąd Apelacyjny w Warszawie ujął to tak: klauzule wyłączające w OWU to „zastrzeżenie (wyjątek) na korzyść ubezpieczyciela” i jeśli chce z niego skorzystać, musi przeprowadzić dowód zgodnie z art. 6 k.c. (wyrok z 9.06.2015, VI ACa 1179/14).
W tej sprawie ubezpieczyciel obniżył odszkodowanie o 50%, bo właściciel nie przedstawił m.in. protokołów z pomiarów rezystancji izolacji instalacji elektrycznej. Pożar zaczął się od samochodu zaparkowanego przy ścianie budynku. Sąd uznał obniżkę za niezasadną: odmowa „w całości, czy w części musi być warunkowana istnieniem związku przyczynowego, a związek taki nie został przez pozwanego wykazany”. Była to hurtownia, nie dom, ale zasada jest ta sama.
Podobnie wyszło w sprawie lokalu gastronomicznego, w którym przegląd instalacji zrobiła osoba bez uprawnień do dozoru. Biegły wskazał dwie równie możliwe przyczyny pożaru: zwarcie albo niedopałek w koszu. Ubezpieczyciel nie udowodnił, że to było zwarcie, i przegrał (SO w Białymstoku, 23.08.2013, II Ca 575/13). Tak samo Sąd Apelacyjny w Lublinie w sprawie pożaru budynku gospodarskiego: ubezpieczyciel wskazywał „watowane” bezpieczniki, ale nie wykazano, że to one wywołały pożar (5.12.2025, I ACa 1212/25).
Działa to też w drugą stronę. Po wybuchu gazu w domu sąd przyznał rację ubezpieczycielowi: bezpośrednią przyczyną była niezaślepiona rura po odłączeniu kuchenki, a brak przeglądów rocznych i pięcioletnich biegły uznał za przyczynę pośrednią (SA w Łodzi, 30.01.2018, I ACa 721/17).
Dwa przykłady (wymyślone na potrzeby tekstu, to nie porada prawna):
- Pożar zaczyna się w rozdzielnicy od przegrzanego połączenia. Luźny zacisk albo nadpalona izolacja to rzeczy, które sprawdza się przy przeglądzie. Ubezpieczyciel ma tu mocny argument, że kontrola mogła zapobiec szkodzie.
- Dom pali się od świecy albo od kominka, a instalacja elektryczna nie ma z tym nic wspólnego. Brak protokołu z pomiarów nie wpłynął na szkodę i nie powinien obniżać wypłaty w polisie z klauzulą o wpływie.
Aktualny protokół skraca tę dyskusję. Pokazuje, że instalację zbadano, co wyszło i czy zalecenia wykonano. Co musi być w takim dokumencie, opisujemy w artykule protokół z pomiarów elektrycznych.
Czy brak przeglądu to rażące niedbalstwo?
Nie automatycznie. Art. 827 § 1 Kodeksu cywilnego mówi: „w razie rażącego niedbalstwa odszkodowanie nie należy się, chyba że umowa lub ogólne warunki ubezpieczenia stanowią inaczej lub zapłata odszkodowania odpowiada w danych okolicznościach względom słuszności”.
Co to znaczy w praktyce? OWU mogą włączyć rażące niedbalstwo do ochrony i niektóre robią to właśnie przy przeglądach: PZU Dom w § 6 ust. 2 pkt 1 lit. a (OWU UZ/218/2026), ERGO Hestia w § 29 ust. 2. Nawet bez takiego zapisu sąd może przyznać odszkodowanie ze względów słuszności. A sam próg jest wysoko. W cytowanym wyroku VI ACa 1179/14 sąd przypomniał, że rażące niedbalstwo zachodzi tylko wtedy, gdy postępowanie „drastycznie odbiega od modelu właściwego w danych warunkach”. Za szkody ze zwykłego niedbalstwa, jak dodał sąd, ubezpieczyciel odpowiada w pełni.
Rzecznik Finansowy w poradniku ze stycznia 2026 r. pisze ostrożnie: „Niedopełnienie obowiązków ciążących w związku z posiadaniem budynku może skutkować problemami z uzyskaniem odszkodowania od ubezpieczyciela” (RF, „Ubezpieczenia mieszkaniowe”, s. 20). Może, nie musi.
Brak przeglądu, brak protokołu, niewykonane zalecenia: czy to to samo?
Nie. Przy szkodzie każda z tych sytuacji wygląda inaczej.
| Sytuacja | Co się dzieje |
|---|---|
| Przeglądu nie było | Działa zapis o braku przeglądu z tabeli wyżej. |
| Przegląd był, ale protokół zaginął | Można poprosić elektryka o kopię. Jeśli robił protokół w programie (my używamy Sonel PE6), może mieć plik u siebie. InterRisk dopuszcza dowód przeglądu także w postaci rachunku albo faktury (§ 12 ust. 4 pkt 4). |
| Protokół jest, ale zaleceń nikt nie wykonał | Usterki grożące np. pożarem albo porażeniem prądem trzeba usunąć w czasie kontroli albo zaraz po niej (art. 70 ust. 1 Prawa budowlanego). Protokół z listą nieusuniętych usterek może wtedy świadczyć przeciwko właścicielowi: jeśli szkoda zaczęła się od tej usterki, ubezpieczyciel ma gotowy dowód wpływu. |
| Protokół podpisała osoba bez uprawnień | Kontrolę instalacji elektrycznej przeprowadza osoba ze świadectwem dozoru (D) albo z uprawnieniami budowlanymi (art. 62 ust. 4 i 5). W sprawie II Ca 575/13 sąd uznał, że instalacja „nie miała wymaganego prawem aktualnego przeglądu”, bo zrobiła go osoba bez kwalifikacji do dozoru. |
Przepięcie po burzy: co mówią OWU?
Przepięcie i uderzenie pioruna to w OWU dwa różne zdarzenia. Piorun zwykle oznacza bezpośrednie wyładowanie, które zostawia ślady na budynku (tak np. Allianz). Przepięcie to w większości OWU „nagła zmiana napięcia”, niezależnie od tego, czy przyszła z burzą, czy z sieci. Spalony telewizor po burzy bez śladów na domu to więc zwykle szkoda z przepięcia, a nie od pioruna.
| Ubezpieczenie | Definicja przepięcia | Czy jest w zakresie | Uwagi |
|---|---|---|---|
| Warta Dom C7177 | „nagła zmiana napięcia w instalacji elektrycznej” (definicje, § 2) | tak, wśród zdarzeń losowych (§ 4 ust. 1 pkt 1 lit. j) | - |
| Generali | „gwałtowna zmiana napięcia w sieci elektrycznej lub komputerowej, powyżej lub poniżej wartości znamionowej” (§ 4 pkt 67) | ryzyka nazwane: za dodatkową składką; All Risk: w zakresie | nie obejmuje m.in. „odgromniki, mierniki, liczniki, wkładki topikowe, bezpieczniki, styczniki, czujniki, żarówki” (§ 23 ust. 3 pkt 22) |
| ERGO 7 | „gwałtowna zmiana napięcia w sieci elektrycznej” | wariant I: tylko „przepięcie spowodowane uderzeniem pioruna”; wariant II: każde przepięcie; wariant III: wszystkie ryzyka | w tańszym wariancie przepięcie z sieci nie jest objęte |
| Allianz Mój Dom | „nagła, krótkotrwała zmiana napięcia zasilającego daną instalację lub urządzenie” (pkt 59) | pakiety PLUS i MAX, w KOMFORT nie ma (pkt 33) | nie obejmuje szkód w „bezpiecznikach, wkładkach topikowych, stycznikach, odgromnikach, żarówkach, LED-ach, świetlówkach, halogenach” (pkt 60) |
| UNIQA „Twoje miejsce” | „gwałtowna zmiana napięcia w sieci elektrycznej” (§ 3 pkt 47) | ryzyka nazwane: rozszerzenie za dopłatą (§ 27 ust. 2 pkt 5); All Risk: w zakresie | limit w ryzykach nazwanych 10 000 zł, w All Risk do sumy ubezpieczenia |
| Compensa Rodzina IV | - | tak, w obu wariantach (rozdz. II § 1 ust. 8, tabela ryzyk dodatkowych) | - |
W praktyce: najpierw trzeba sprawdzić, czy polisa w ogóle obejmuje przepięcie, bo w tańszych wariantach bywa dopłatą albo jest ograniczone do pioruna. Potem limit. Na zwrot za spalone bezpieczniki czy odgromniki nie ma co liczyć, bo kilka OWU wyłącza je wprost (np. Generali, Allianz, Compensa). Wymogu posiadania ogranicznika przepięć w przeczytanych OWU nie znaleźliśmy, ale samo urządzenie chroni sprzęt niezależnie od polisy. Jeśli dom ma instalację piorunochronną, przegląd co 5 lat obejmuje też ją (art. 62 ust. 1 pkt 2).
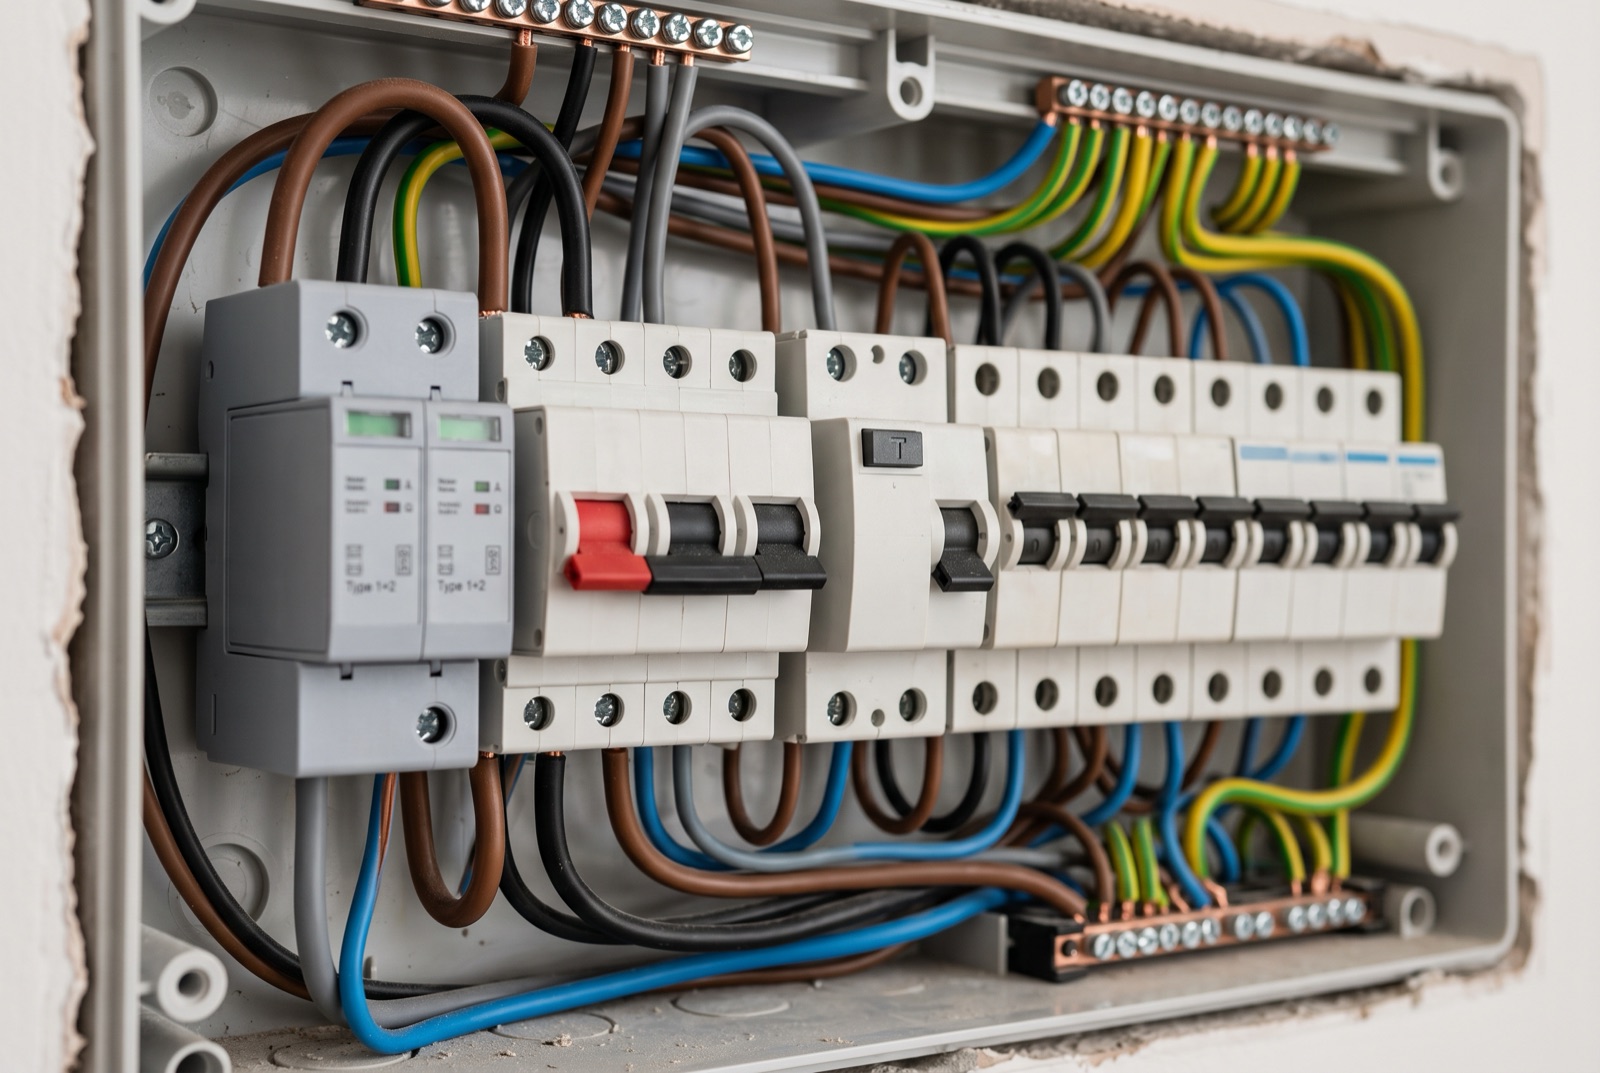
Co zrobić po pożarze albo przepięciu, żeby nie stracić odszkodowania?
- Bezpieczeństwo. Dym, ogień, zapach spalenizny z gniazdka: najpierw telefon pod 112. Jeśli da się to zrobić bezpiecznie, warto wyłączyć zasilanie w rozdzielnicy.
- Ratowanie mienia i ograniczanie szkody. To obowiązek z art. 826 § 1 k.c. Koszty celowych działań ubezpieczyciel zwraca w granicach sumy ubezpieczenia (art. 826 § 4). Z ratowaniem nie czeka się na likwidatora.
- Zgłoszenie szkody w terminie z OWU (tabela niżej). Numer zgłoszenia warto zapisać. Spóźnienie nie odbiera odszkodowania automatycznie: ubezpieczyciel może je zmniejszyć tylko wtedy, gdy spóźnienie zwiększyło szkodę albo uniemożliwiło ustalenie przyczyny (art. 818 § 3 k.c.).
- Bez napraw przed oględzinami, poza tym, co trzeba zrobić ze względów bezpieczeństwa. OWU zwykle każą zostawić miejsce szkody bez zmian do przyjazdu likwidatora, ale najdłużej 7 dni (Warta, PZU, Generali, Allianz). PZU liczy te 7 dni od otrzymania zgłoszenia, a gdy potrzebny jest rzeczoznawca, 14 dni (§ 51 ust. 1 pkt 4 OWU UZ/218/2026).
- Zdjęcia rozdzielnicy, spalonych gniazd, przewodów i sprzętu. Uszkodzonych urządzeń lepiej nie wyrzucać, mogą być potrzebne do ustalenia przyczyny.
- Fakty zamiast diagnozy. „Po burzy przestał działać telewizor i router, wyłączył się wyłącznik różnicowoprądowy” to fakt. „Uderzył piorun” to przyczyna, którą ustala się później.
- Protokół z ostatniego przeglądu pod ręką, razem z dowodem, że zalecenia zostały wykonane (rachunek, protokół z ponownego pomiaru).
- Sprawdzenie instalacji, jeśli zdarzenie uszkodziło dom. Po pożarze, wyładowaniu atmosferycznym albo powodzi, które uszkodziły budynek albo bezpośrednio mu zagrażają, właściciel ma obowiązek kontroli bezpiecznego użytkowania (art. 62 ust. 1 pkt 4 w zw. z art. 61 pkt 2 Prawa budowlanego). Nie dotyczy to każdej burzy w okolicy.
| Ubezpieczenie | Termin zgłoszenia szkody |
|---|---|
| Warta Dom C7177 | nie później niż w ciągu 7 dni (§ 48 ust. 1 pkt 7) |
| PZU Dom UZ/218/2026 | niezwłocznie, nie później niż 7 dni od dnia wypadku (§ 51 ust. 1 pkt 3; tak samo w UZ/221/2025) |
| Generali | niezwłocznie, najpóźniej w ciągu 3 dni roboczych (§ 13 ust. 5) |
| ERGO 7 | niezwłocznie (§ 30 ust. 1) |
| Allianz Mój Dom | „jak najszybciej, jednak nie później niż w ciągu 7 dni” (pkt 105.1) |
| InterRisk Dom Max | niezwłocznie, nie później niż w ciągu 7 dni (§ 13 ust. 1 pkt 4) |
Ubezpieczyciel ma 30 dni na wypłatę od zgłoszenia. Gdy wyjaśnienie okoliczności w tym czasie nie jest możliwe, płaci w ciągu 14 dni od dnia, w którym stało się możliwe, a część bezsporną i tak w 30 dniach (art. 817 k.c.).
Ubezpieczyciel odmówił z powodu braku przeglądu: jak się odwołać?
- Uzasadnienie na piśmie. Warto o nie poprosić, z numerem wersji OWU i paragrafem, na który powołuje się ubezpieczyciel.
- Porównanie paragrafu z tabelą wyżej albo z polisą. Czy wymaga wpływu braku przeglądu na szkodę? Czy polisa ma wyjątek dla wieku domu? Czy ubezpieczyciel cokolwiek na ten wpływ wskazał, np. opinię biegłego o przyczynie?
- Reklamacja. Ubezpieczyciel ma 30 dni na odpowiedź, w szczególnie skomplikowanej sprawie do 60 dni, ale wtedy musi wyjaśnić, dlaczego. Jeśli nie odpowie w terminie, reklamację uznaje się za rozpatrzoną zgodnie z wolą klienta (art. 6-8 ustawy z 5 sierpnia 2015 r. o rozpatrywaniu reklamacji przez podmioty rynku finansowego).
- Po odrzuceniu reklamacji: Rzecznik Finansowy. Interwencja jest bezpłatna. Postępowanie polubowne kosztuje 50 zł, powinno się zakończyć w 90 dni od złożenia kompletnego wniosku, a złożenie wniosku przerywa bieg przedawnienia (RF, postępowanie polubowne). Do wniosku dołącza się odpowiedź na reklamację.
- Sąd. Roszczenia z umowy ubezpieczenia przedawniają się po 3 latach. Zgłoszenie szkody przerywa bieg przedawnienia, a od pisemnej decyzji ubezpieczyciela biegnie on na nowo (art. 819 § 1 i 4 k.c.).
Szkielet reklamacji, który trzeba dopasować do konkretnej sprawy:
Proszę o ponowne rozpatrzenie szkody nr […]. Proszę o wskazanie wersji OWU i postanowienia, które było podstawą odmowy, o wyjaśnienie, jaki wpływ zarzucany brak przeglądu miał na powstanie lub rozmiar szkody, oraz o udostępnienie dokumentów i opinii, na których oparto tę ocenę. Proszę także o odniesienie się do wyjątków i rozszerzeń ochrony przewidzianych w mojej umowie (np. dla wieku budynku). W załączeniu: [protokół z przeglądu z dnia …, potwierdzenie wykonania zaleceń, zdjęcia].
To pytania do decyzji ubezpieczyciela, nie gotowe pismo procesowe. Przy większej szkodzie warto pokazać sprawę prawnikowi albo miejskiemu rzecznikowi konsumentów.
Kiedy zrobić pomiary ze względu na polisę?
- Gdy minęło 5 lat od ostatniego protokołu albo od oddania domu do użytkowania. Data protokołu plus 5 lat to termin kolejnej kontroli.
- Gdy dom zbliża się do progu wieku z polisy (40 lat w Allianz, Compensie i UNIQA, 50 lat w ERGO Hestii i Link4; PZU Dom od 1.10.2026 progu nie ma). Po przekroczeniu progu wyjątek, który chronił mimo braku przeglądu, przestaje działać.
- Przy wymianie instalacji w starszym domu. ERGO Hestia płaci mimo braku przeglądu niezależnie od wieku domu, jeśli instalację wymieniono w ostatnich 20 latach i po wymianie były przegląd albo pomiary. Protokół po wymianie warto zachować.
- Po kupnie domu bez dokumentów. Jeśli sprzedający nie dał protokołu, nie wiadomo, kiedy była ostatnia kontrola.
- Po rozbudowie instalacji (pompa ciepła, fotowoltaika, ładowarka, płyta indukcyjna). Norma PN-HD 60364-6 przewiduje wtedy sprawdzenie zmienionej części. Norma to zalecenie, nie przepis.
- Po pożarze, burzy albo powodzi, które uszkodziły dom (art. 62 ust. 1 pkt 4 Prawa budowlanego).
Jak to wygląda w Niemczech i w Anglii?
Podobnie, choć z innymi przepisami. W Niemczech przy rażącym niedbalstwie ubezpieczyciel nie odmawia w całości, tylko może obniżyć świadczenie proporcjonalnie do stopnia winy (§ 81 ust. 2 VVG, gesetze-im-internet.de). W Anglii obowiązek sprawdzania instalacji „at least every 5 years” mają wynajmujący mieszkania, nie każdy właściciel domu (GOV.UK). W obu krajach, tak jak u nas, decyduje treść polisy, odpowiedzi udzielone przy jej zawarciu i ustalona przyczyna szkody.
Ile kosztują pomiary elektryczne domu z protokołem?
Protokół jest w cenie pomiarów. Pomiary robi i protokół podpisuje Daniel Pastuszak (świadectwa G1 E i D), z kopią świadectwa w załączniku. Ceny przy zamówieniu do 31 grudnia 2026 (pomiar do 31 stycznia 2027), w nawiasie przy zamówieniu od 1 stycznia 2027:
| Usługa (Steramo, Szczecin i okolice) | Cena |
|---|---|
| Dom jednorodzinny (przegląd 5-letni), do 20 obwodów | od 1 290 zł (od 1 stycznia 2027: od 1 490 zł) |
| Mieszkanie do 60 m², do 10 obwodów | od 449 zł (od 1 stycznia 2027: od 490 zł) |
| Mieszkanie 60-100 m², do 16 obwodów | od 690 zł (od 1 stycznia 2027: od 750 zł) |
| Mieszkanie ponad 100 m² albo z ogrzewaniem elektrycznym, do 20 obwodów | od 1 290 zł (od 1 stycznia 2027: od 1 490 zł) |
| Odbiór instalacji w nowym domu, do 20 obwodów | od 1 490 zł (od 1 stycznia 2027: od 1 690 zł) |
| Pojedynczy obwód | od 249 zł, każdy obwód ponad limit pakietu +40 zł |
| Dodatkowa rozdzielnica | +150 zł |
| Dojazd | Szczecin i gmina Dobra gratis, dalej 4 zł/km w jedną stronę (np. Police ok. 22 km, Gryfino ok. 26-35 km, Goleniów i Stargard ok. 52 km) |
Ceny są końcowe, nie doliczamy VAT (zwolnienie podmiotowe, art. 113 ust. 1 ustawy o VAT). Dokładną cenę podajemy przed przyjazdem, po zdjęciu rozdzielnicy, i na miejscu się nie zmienia. Pomiar poprawkowy jest gratis, gdy usterkę z protokołu usuwamy my, a gdy ktoś inny, kosztuje jak zwykły pomiar według cennika. Cenę dla konkretnego metrażu i liczby obwodów liczy kalkulator na stronie pomiary elektryczne w Szczecinie.
Źródła
Ogólne warunki ubezpieczenia (PDF, odczyt 15.10.2026; Warta, PZU, ERGO Hestia i InterRisk ponownie 26.10.2026, Link4 26.10.2026; terminy zgłoszenia szkody w PZU UZ/218/2026 26.10.2026):
- Warta Dom C7177, od 17.05.2026: warta.pl; archiwalna C7175: warta.pl; daty wersji: archiwum Warty
- Warta Dom Komfort C7187, od 17.05.2026: warta.pl
- Generali „Z myślą o domu i rodzinie”, umowy od 13.02.2026: generali.pl
- PZU Dom, uchwała UZ/218/2026, od 1.10.2026: pzu.pl; poprzednia UZ/221/2025, od 1.10.2025: pzu.pl
- ERGO Hestia ERGO 7, C-E7-PK-01/26: PDF
- Link4 OWU Dom, od 21.01.2026: dokumenty.link4.pl
- Allianz Mój Dom, MD-O05 04/26, od 18.04.2026: allianz.pl; daty wersji: dokumenty Allianz
- Compensa Rodzina IV, od 21.05.2026: compensa.pl
- UNIQA „Twoje miejsce”, od 19.06.2026: uniqa.pl
- InterRisk Dom Max, uchwała 01/20/01/2026: interrisk.pl
Przepisy:
- Prawo budowlane (ustawa z 7 lipca 1994 r.), art. 61 pkt 2, art. 62 ust. 1 pkt 2 i 4, ust. 2, 4 i 5, art. 70 ust. 1; t.j. Dz.U. 2026 poz. 524: ISAP
- Kodeks cywilny (ustawa z 23 kwietnia 1964 r.), art. 815, 817, 818, 819, 826, 827; t.j. Dz.U. 2026 poz. 795: ISAP
- Ustawa z 5 sierpnia 2015 r. o rozpatrywaniu reklamacji przez podmioty rynku finansowego, o Rzeczniku Finansowym i o Funduszu Edukacji Finansowej, art. 6-8: ISAP
- Versicherungsvertragsgesetz, § 81: gesetze-im-internet.de
Orzeczenia:
- SA w Warszawie, 9.06.2015, VI ACa 1179/14: pełny tekst
- SO w Białymstoku, 23.08.2013, II Ca 575/13: dlajurysty.pl
- SA w Lublinie, 5.12.2025, I ACa 1212/25: SAOS
- SA w Łodzi, 30.01.2018, I ACa 721/17: SAOS
Inne:
- Rzecznik Finansowy, „Ubezpieczenia mieszkaniowe. Jak się dobrze ubezpieczyć?”, styczeń 2026, s. 16-20: rf.gov.pl
- Rzecznik Finansowy, postępowanie polubowne: rf.gov.pl
- LINK4, „Czy przegląd instalacji elektrycznej jest potrzebny do ubezpieczenia”, 25.06.2024: link4.pl
- GOV.UK, Electrical safety standards in the private rented sector: gov.uk
Artykuł opisuje zapisy OWU i przepisy według stanu na 15 października 2026 r., a zapisy Warty, PZU, ERGO Hestii, Link4 i InterRisk według stanu na 26 października 2026 r. To informacja ogólna, nie porada prawna w konkretnej sprawie. Wiążą warunki konkretnej polisy.
O autorze
Daniel Pastuszak robi pomiary instalacji elektrycznych w Steramo i podpisuje protokoły. Ma świadectwa kwalifikacyjne grupy 1: eksploatacja E nr G-1/E/5917/720/26 i dozór D nr G-1/D/5918/720/26, w zakresie obsługi, konserwacji, remontu, montażu i prac kontrolno-pomiarowych, wydane w 2026 r. Mierzy miernikiem Sonel MPI-535, protokoły przygotowuje w programie Sonel PE6.
Redakcja: Radosław Borowiecki, Steramo - Automatyczne Nawadnianie, Smart Garden i Smart Home sp. z o.o., Kościno 50B, gmina Dobra. Tel. 455 571 802, kontakt@steramo.pl.